MoneyWise: Finance & Budget
- 3.00Reseñas
- 4,6
- Desarrollador
- SSon Studio
- Lanzado
- 1 jun 2026
Capturas de pantalla
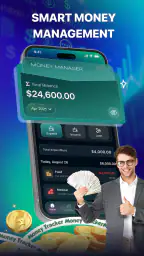
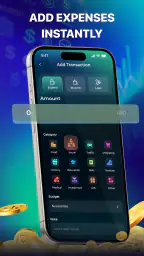
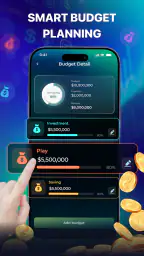
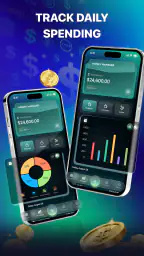
MoneyWise: Finance & Budget es una aplicación de finanzas personales de SSon Studio que he probado con una idea muy concreta: ayudarme a ver en qué se va el dinero sin convertir la organización del presupuesto en otra tarea pesada. Su propuesta encaja especialmente bien con quien quiere registrar gastos, ordenar ingresos y mantener una visión más clara del mes desde el móvil.
Lo primero que me ha gustado es que no intenta presentarse como una herramienta para expertos. Es una app gratuita, con clasificación PEGI 3, compatible con dispositivos que utilizan Android 7.0 o superior. En la práctica, eso la hace accesible para teléfonos que ya tienen algunos años, algo útil si no quieres cambiar de móvil solo para llevar tus cuentas.
La aplicación aparece con una valoración media de 4,6 y más de mil valoraciones, además de superar las quinientas mil instalaciones. Son señales interesantes de aceptación, aunque no sustituyen a la experiencia personal: una herramienta de presupuesto solo funciona de verdad si el registro cotidiano resulta cómodo y si sus resultados ayudan a tomar mejores decisiones.
Lo que conviene revisar antes de empezar
En mi caso, el mayor riesgo no está en abrir la app, sino en empezar a introducir datos sin pensar antes cómo quiero organizar mi economía. Si mezclo gastos del hogar, compras personales y pagos extraordinarios desde el primer momento, cualquier resumen posterior puede quedar menos claro. Por eso recomiendo decidir previamente unas pocas categorías que realmente vaya a utilizar.
Una configuración sencilla suele funcionar mejor que una lista interminable. Para un uso diario, bastan grupos como vivienda, alimentación, transporte, ocio y pagos recurrentes. Si una compra puede encajar en tres apartados distintos, probablemente la clasificación es demasiado complicada. La utilidad de MoneyWise depende más de la constancia y de una estructura comprensible que de registrar cada detalle con obsesión.
También es importante comenzar con un periodo realista. Si intento reconstruir muchos meses de memoria, acabaré introduciendo cifras aproximadas y sacaré conclusiones poco fiables. Prefiero iniciar el seguimiento desde el día actual y añadir solo los movimientos anteriores que sean importantes, como un alquiler, una cuota o una compra grande.
Otro punto de fricción habitual en cualquier gestor de dinero es confundir un gasto con una transferencia. Si muevo dinero entre dos cuentas propias, no debería interpretarlo automáticamente como consumo. En cambio, una comisión o un pago a un comercio sí debe reflejarse como gasto. Mantener esta diferencia evita que el presupuesto parezca más ajustado de lo que realmente está.
Una puesta en marcha que evita errores
Mi recomendación es hacer una primera sesión breve, sin intentar dejar toda la vida financiera perfecta. Primero revisaría qué saldo quiero controlar, después establecería las categorías esenciales y, por último, anotaría algunos movimientos recientes que pueda comprobar fácilmente. Esta secuencia permite detectar pronto si la organización elegida resulta natural.
Si algún campo no se comporta como esperaba, conviene revisar el formato de la cantidad antes de asumir que el cálculo está mal. Los separadores decimales, los símbolos de moneda y los importes escritos con espacios pueden causar confusión en cualquier aplicación financiera. Introducir las cifras de manera uniforme facilita que los resúmenes sean consistentes.
También aconsejo comprobar la fecha de cada movimiento. Un gasto registrado en el mes equivocado puede alterar el límite disponible y dar la impresión de que se ha gastado demasiado o demasiado poco. Cuando se registra una compra atrasada, merece la pena detenerse unos segundos para verificar el día, la categoría y el importe antes de guardarla.
La versión actual es la 1.0.6, así que yo mantendría una actitud práctica: actualizar cuando corresponda, pero sin interpretar cada cambio como una solución automática para un problema de organización. Si la información introducida está incompleta o desordenada, una versión nueva no puede corregir por sí sola los hábitos de registro.
El flujo diario que me resulta más útil
Para sacar partido a la aplicación, no esperaría a final de mes. Registrar un gasto poco después de hacerlo reduce los olvidos y evita tener que reconstruir una tarde entera a partir de recibos o notificaciones bancarias. Una rutina corta después de la compra principal del día puede ser más sostenible que una revisión larga cada domingo.
El flujo que mejor me funciona es sencillo: anoto el movimiento, reviso la categoría y observo cómo afecta al presupuesto. No intento analizar cada compra en el mismo momento. La decisión importante suele aparecer al mirar el conjunto: si el ocio está creciendo demasiado, si los pequeños pagos se acumulan o si una factura extraordinaria ha cambiado el equilibrio del mes.
Una técnica útil consiste en separar los gastos previsibles de los ocasionales. Los primeros permiten anticipar cuánto dinero queda disponible; los segundos ayudan a entender por qué un mes concreto se desvía. Si ambos se mezclan sin contexto, el resumen puede resultar correcto pero poco útil para planificar.
También evitaría cambiar categorías continuamente. Si durante una semana llamo “comida” a todo y después traslado parte de esos movimientos a “restaurantes”, las comparaciones pierden valor. Es preferible aceptar una clasificación suficientemente buena y mantenerla durante varias semanas antes de decidir si necesita ajustes.
Cómo recuperarse cuando los números ya están desordenados
Si después de varios días el presupuesto parece incoherente, la solución no es borrar todo de inmediato. Primero revisaría los movimientos más grandes y los pagos recurrentes, porque suelen tener un impacto mayor que una pequeña compra aislada. Después comprobaría si hay duplicados, transferencias tratadas como gastos o entradas con una fecha incorrecta.
Cuando no consigo identificar un movimiento, lo dejaría temporalmente en una categoría neutral y añadiría una nota mental para revisarlo más tarde, en lugar de colocarlo al azar. Una categoría equivocada puede ser más perjudicial que una clasificación provisional, porque luego puede llevarme a tomar decisiones basadas en una imagen falsa.
Si el problema es que el presupuesto mensual se ha quedado corto, no lo aumentaría automáticamente para que el resultado parezca mejor. Primero intentaría distinguir entre un gasto excepcional y un patrón que se repite. Si fue una reparación puntual, conviene interpretarla como tal; si se repite cada mes, quizá debe incorporarse a la planificación habitual.
Otra recuperación práctica consiste en hacer una revisión semanal de pocos minutos. En esa revisión comprobaría los pagos importantes, corregiría categorías dudosas y observaría el dinero disponible. No hace falta convertirla en una auditoría completa: su objetivo es mantener la información suficientemente limpia para que la app siga siendo útil.
Un ejemplo cotidiano de uso
Imaginemos que cobro al principio del mes y tengo varios pagos fijos, además de compras de supermercado y desplazamientos. El primer día anotaría los compromisos conocidos y reservaría mentalmente el dinero que no está disponible para gastar. Durante la semana registraría las compras pequeñas en cuanto terminan, porque son las que más fácilmente se olvidan.
A mitad de mes, no miraría solo el total gastado. Compararía el ritmo de consumo con los días que quedan y observaría qué categoría está creciendo. Si el transporte ha aumentado por una situación excepcional, no tendría sentido recortar la alimentación para compensarlo. Esta lectura contextual es más valiosa que perseguir una cifra perfecta.
Al final del periodo, usaría el resultado para preparar el siguiente, no para castigarme por cada desviación. Si el ocio se ha llevado más dinero del previsto, puedo ajustar el límite o decidir qué actividad quiero priorizar. MoneyWise me parece más útil como espejo de mis hábitos que como una herramienta para imponer reglas rígidas.
Cuando el problema no está en MoneyWise
Hay situaciones en las que la aplicación puede parecer incorrecta cuando el origen está fuera de ella. Un cargo bancario pendiente, una devolución que todavía no se refleja o una compra dividida en varios pagos puede hacer que el saldo personal no coincida con el de la cuenta. En esos casos, conviene comparar fechas y movimientos antes de corregir la aplicación.
También puede haber diferencias por pagos compartidos. Si adelanto una cena para varias personas y después recibo parte del dinero, el gasto y el reembolso no ocurren al mismo tiempo. Registrar ambos como si fueran una sola operación puede ocultar el verdadero flujo de efectivo. Para entender el mes, es mejor reflejar cada movimiento cuando sucede y mantener claro qué representa.
Los problemas de sincronización entre la realidad y el registro manual tampoco se solucionan introduciendo cifras al azar. Si no recuerdo un importe, revisaría el recibo, el historial del banco o cualquier comprobante disponible. La precisión razonable es preferible a rellenar huecos con estimaciones que luego distorsionen las categorías.
En un teléfono antiguo, además, el comportamiento general puede depender del espacio libre, del rendimiento del sistema o de otras aplicaciones abiertas. Antes de concluir que la herramienta falla, probaría a cerrar procesos innecesarios, reiniciar el dispositivo y comprobar que el sistema cumple el requisito mínimo. Son comprobaciones básicas, pero evitan atribuir a MoneyWise un problema del propio teléfono.
Qué usuarios pueden aprovecharla mejor
Yo la recomendaría a quien necesita una visión ordenada de sus gastos y prefiere introducir la información directamente desde el móvil. Puede encajar muy bien en personas que comienzan a presupuestar, estudiantes que quieren controlar sus pagos cotidianos o familias que desean revisar de forma más consciente dónde se concentra el consumo.
También es una opción razonable para quien no quiere depender de una hoja de cálculo. Una tabla ofrece mucha libertad, pero exige diseñar fórmulas, mantener columnas y corregir errores manualmente. En cambio, una aplicación dedicada reduce esa carga inicial y hace que el seguimiento sea más fácil de repetir en el día a día.
Su enfoque también puede servir a alguien que ya sabe cuánto ingresa, pero no entiende por qué llega con menos margen al final del mes. Registrar durante unas semanas permite encontrar fugas concretas: compras impulsivas, pagos pequeños repetidos o gastos variables que se han normalizado sin ser realmente necesarios.
Cuándo elegiría otra alternativa
No la elegiría como primera opción si necesito una gestión financiera profesional, contabilidad empresarial o seguimiento complejo de inversiones. Esas necesidades requieren herramientas especializadas y procesos más amplios que un gestor personal de presupuesto. Usarla para algo que supera su propósito puede generar más trabajo que claridad.
Tampoco es la mejor elección para quien espera que el presupuesto se construya solo. Si no estoy dispuesto a registrar movimientos y revisar las categorías, cualquier aplicación de este tipo perderá valor. En ese caso, una solución conectada directamente con las cuentas podría resultar más cómoda, aunque también implicaría valorar con cuidado sus condiciones de uso y el nivel de control que quiero conservar.
Para quienes comparten gastos con varias personas, la experiencia dependerá de la disciplina del grupo. Si cada integrante registra las operaciones de una manera distinta, los totales serán difíciles de interpretar. En una situación así, una herramienta colaborativa específica puede ser más adecuada que un control individual llevado por una sola persona.
Mi valoración después de usarla
Lo que más valoro de MoneyWise es su enfoque directo: convertir el móvil en un punto de revisión para los gastos y el presupuesto, sin exigir conocimientos financieros avanzados. La aplicación de SSon Studio tiene sentido cuando se utiliza con categorías simples, registros frecuentes y una revisión periódica que ayude a transformar los números en decisiones concretas.
Su principal limitación no es necesariamente una función concreta, sino la fricción inevitable de mantener los datos al día. Si dejo pasar varios días, el esfuerzo de reconstruir las compras aumenta y la información pierde calidad. Por eso la recomendaría a alguien dispuesto a establecer una rutina breve, no a quien busca una solución completamente automática.
También me parece importante no confundir una valoración alta con una garantía de que encajará en todos los casos. La experiencia dependerá del tipo de economía que quiera controlar, de la precisión con la que registre los movimientos y de la complejidad de sus necesidades. En mi opinión, funciona mejor como compañero de hábitos que como sistema financiero total.
Al ser gratuita, resulta fácil probarla sin asumir un coste inicial. Yo empezaría con un objetivo pequeño: controlar una categoría problemática durante una semana y comprobar si la información obtenida me ayuda a decidir mejor. Si el proceso se siente natural, ampliaría el seguimiento; si registrar cada movimiento se convierte en una carga, buscaría una alternativa con otro enfoque.
En definitiva, MoneyWise: Finance & Budget me parece una opción práctica para poner orden en las finanzas personales desde Android, especialmente para quienes quieren empezar con una estructura clara y realista. No sustituye la atención del usuario ni corrige por sí sola los hábitos de gasto, pero puede ofrecer una imagen mucho más útil del mes cuando se alimenta con datos coherentes.
Mi recomendación final es utilizarla con moderación y criterio: pocas categorías, fechas revisadas, transferencias separadas de gastos y una comprobación semanal. Con ese método, la aplicación deja de ser un simple registro y se convierte en una ayuda concreta para decidir cuánto puedo gastar, qué debo ajustar y qué hábitos quiero conservar.
Aspectos destacados
- Permite registrar ingresos y gastos con rapidez.
- Ofrece categorías personalizables para organizar mejor las finanzas.
- Ayuda a visualizar hábitos de consumo mediante informes claros.
- Incluye presupuestos para controlar los límites de gasto.
- Su interfaz resulta sencilla para usuarios sin experiencia financiera.
Limitaciones
- Algunas funciones avanzadas pueden requerir la versión premium.
- La configuración inicial puede llevar tiempo si tienes muchos movimientos.
- No sustituye el asesoramiento profesional para decisiones financieras importantes.
- La calidad de los informes depende de mantener los datos actualizados.
- Puede resultar limitada para gestionar finanzas de varias personas.
Preguntas frecuentes
¿Qué es MoneyWise: Finance & Budget y para qué sirve?
MoneyWise: Finance & Budget es una aplicación diseñada para ayudarte a organizar tus finanzas personales desde el teléfono. Permite registrar ingresos y gastos, clasificarlos por categorías, consultar resúmenes y controlar mejor el presupuesto mensual. Es especialmente útil para quienes quieren conocer en qué se va el dinero, establecer límites de gasto y adquirir hábitos financieros más ordenados sin depender de hojas de cálculo.
¿MoneyWise: Finance & Budget se conecta directamente con mi banco?
Antes de utilizarla, conviene comprobar qué funciones están disponibles en tu país y en la versión instalada. MoneyWise puede centrarse principalmente en el registro manual y la gestión del presupuesto, por lo que no necesariamente ofrece conexión automática con todas las entidades bancarias. Si permite sincronización bancaria, revisa los bancos compatibles, los permisos solicitados y las condiciones de seguridad antes de autorizar el acceso a tus cuentas.
¿Puedo usar MoneyWise para controlar gastos compartidos o varias cuentas?
La aplicación puede resultar práctica para llevar un seguimiento de diferentes tipos de gastos, como vivienda, alimentación, transporte, suscripciones o compras personales. Sin embargo, las opciones para administrar varias cuentas, presupuestos independientes o gastos compartidos pueden depender de la edición y del sistema operativo. Si necesitas controlar las finanzas de una pareja, familia o negocio, verifica primero si admite perfiles, cuentas separadas y categorías personalizadas.
¿MoneyWise: Finance & Budget es gratuita o incluye compras dentro de la aplicación?
La descarga puede ser gratuita, aunque algunas herramientas avanzadas podrían estar limitadas a una versión premium o requerir compras dentro de la aplicación. Estas funciones pueden incluir eliminación de anuncios, informes detallados, más categorías, copias de seguridad o sincronización. Te recomiendo revisar la ficha oficial de Google Play o App Store para conocer el precio, la duración de cualquier suscripción y las condiciones de renovación automática.
¿Es seguro guardar mis datos financieros en MoneyWise?
Como se trata de información sensible, es importante revisar la política de privacidad y los permisos antes de introducir datos. Evita guardar contraseñas bancarias, números completos de tarjetas o información que la aplicación no necesite para funcionar. También conviene activar el bloqueo del dispositivo, utilizar una contraseña segura y comprobar si existe copia de seguridad, cifrado o sincronización en la nube. La seguridad final depende tanto de la aplicación como de tus propios hábitos.


